Para quase todo brasileiro que chega aos Estados Unidos, a primeira grande meta financeira é clara: construir o Credit Score. Baixamos os aplicativos, acompanhamos os pontos subirem mês a mês e comemoramos quando a pontuação passa dos 750 ou 800 pontos.
Não há como negar que ter um bom crédito nos EUA é ótimo. É ele que ajuda você a financiar um carro com juros mais baixos, conseguir cartões com limites melhores e, um dia, comprar a casa própria.
Mas é aqui que mora um perigo que pouca gente percebe: confundir a capacidade de conseguir empréstimos com segurança financeira. Um score alto mostra que você é um bom pagador, mas não garante que a sua família vai ficar bem se um imprevisto acontecer amanhã.
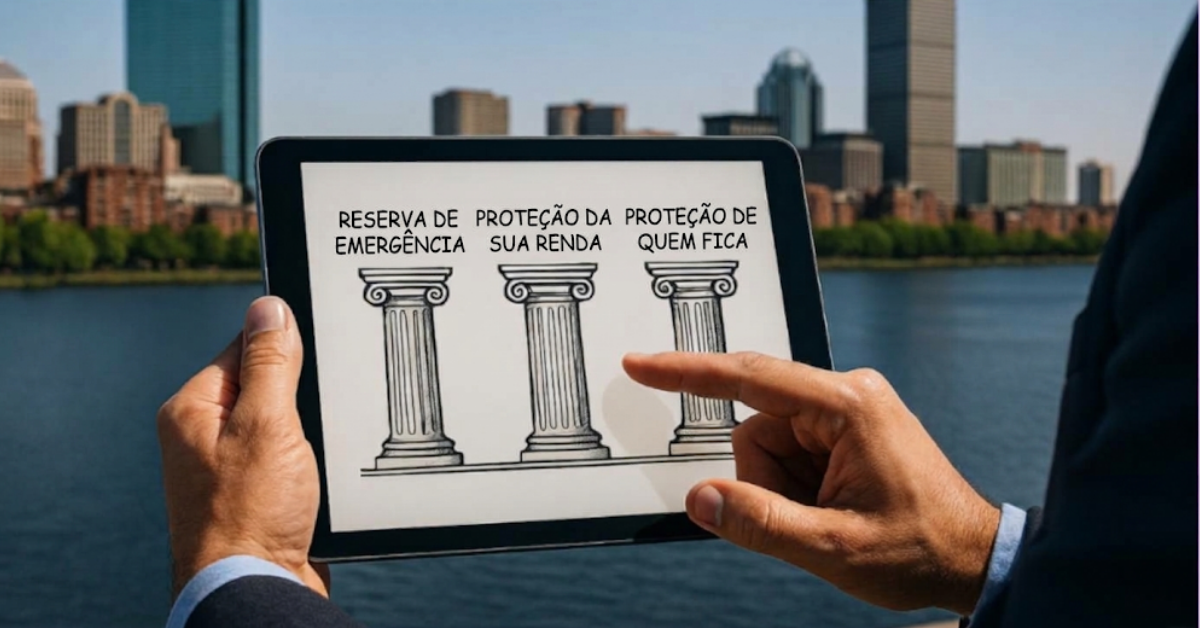
A estabilidade da sua família depende de bases mais profundas. Neste artigo, eu mostro 3 pilares importantes para construir uma estrutura financeira mais sólida nos EUA.
Pilar 1: Reserva de Emergência
O estilo de vida americano facilita muito o consumo com crédito. É fácil cair na armadilha de pagar a rotina com cartões e financiamentos, confiando que o dinheiro do próximo mês sempre vai entrar.
Mas o que acontece se a sua renda parar de repente por causa de um problema de saúde, um acidente de trabalho ou uma fase fraca no seu setor?
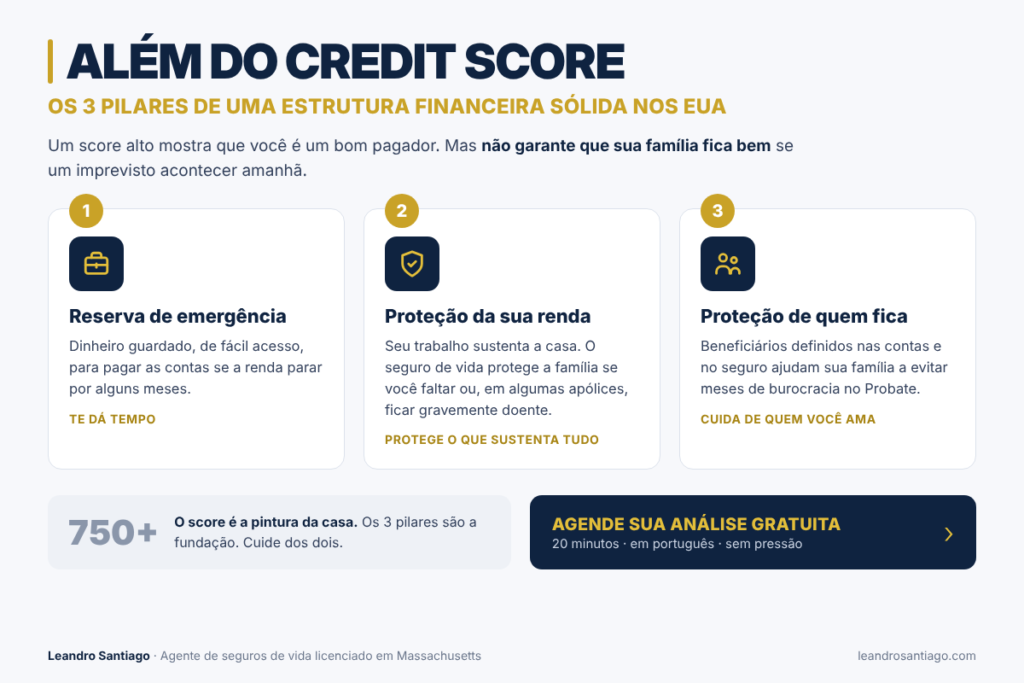
O primeiro pilar é ter dinheiro disponível para emergências. Um score de 800 não paga as contas se você não tiver dinheiro guardado. O ideal é montar uma reserva de emergência, calculada com base no seu custo de vida, em uma conta de fácil acesso. Essa reserva te dá tempo, tranquilidade e evita que você precise recorrer a empréstimos caros no primeiro aperto.
Pilar 2: Proteção da Sua Renda
A reserva de emergência ajuda por alguns meses. Mas e se o problema for maior, como uma doença grave ou a sua falta?
Para quem depende do próprio trabalho, a maior riqueza da família é a sua capacidade de gerar renda. É ela que paga o aluguel ou o financiamento, a escola dos filhos e as contas do mês.
O segundo pilar é proteger essa renda. O seguro de vida existe para isso: se você faltar, a seguradora paga um valor aos beneficiários que você escolheu, para que a família consiga seguir em frente. E algumas apólices também permitem antecipar parte do benefício em caso de doença grave, crônica ou terminal, conforme os termos da apólice. É uma proteção que pode ajudar ainda em vida.
Pilar 3: Proteção de Quem Fica
Você pode ter um ótimo score, uma casa e uma boa conta no banco. Mas, se não tiver um plano para quem fica, a sua família pode enfrentar meses de burocracia num momento muito difícil.
Nos Estados Unidos, os bens que estão só no seu nome, sem beneficiário definido, normalmente precisam passar pelo Probate, um processo judicial que pode ser caro e demorado, antes de chegar à sua família.
Algumas medidas simples ajudam a evitar isso, como cadastrar beneficiários nas contas bancárias e ter um seguro de vida com beneficiários definidos, que é pago diretamente a eles, sem passar pelo Probate. Para entender melhor, leia também: Como proteger o futuro da sua família em Massachusetts e evitar o fantasma do Probate.
O Erro de Construir a Casa Começando pelo Telhado
Focar só no Credit Score e esquecer esses 3 pilares é como cuidar apenas da pintura da casa enquanto a fundação está rachada. No primeiro imprevisto, tudo fica em risco.
O crédito é uma ferramenta útil, mas não substitui uma base de proteção para a sua família.
Construindo a Sua Base de Proteção
O sistema americano oferece muitas oportunidades, mas deixa pouca margem para erros.
Ter uma reserva, proteger a sua renda e pensar em quem fica são passos que ajudam a garantir que o fruto do seu trabalho continue cuidando da sua família, aconteça o que acontecer.
Quer entender como esses pilares se aplicam à sua realidade? Clique aqui para agendar sua análise gratuita de 20 minutos.
Prefere conversar pelo WhatsApp? Me chame aqui.
Este conteúdo é educativo e não substitui uma análise individual. As condições de cada apólice variam conforme a seguradora e o perfil do segurado.
Atualizado em: Outubro de 2026