Muitos brasileiros veem o seguro de vida apenas como uma proteção para a família em caso de morte. Isso é verdade, mas alguns tipos de seguro de vida permanente nos EUA também podem formar um valor ao longo do tempo. Um deles é o IUL (Indexed Universal Life).
Neste artigo, eu explico de forma simples como o IUL funciona, quais são as vantagens, quais são os cuidados e para quem ele pode fazer sentido.
O que é um IUL?
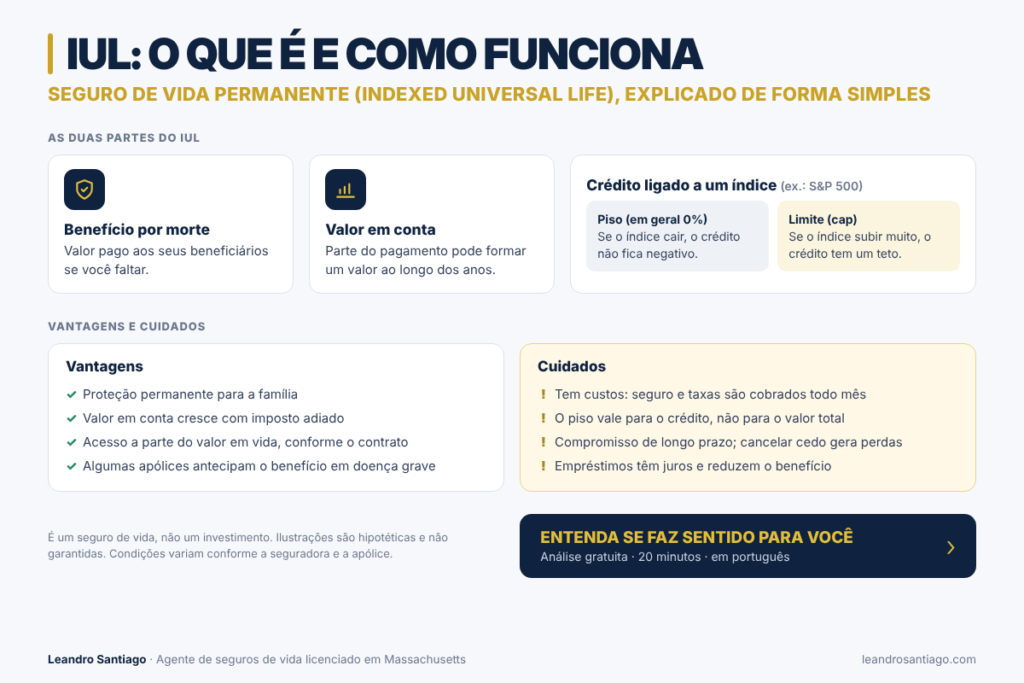
O IUL é um seguro de vida permanente. Ele tem duas partes:
- Benefício por morte: o valor que a seguradora paga aos seus beneficiários se você faltar.
- Valor em conta (cash value): uma parte do que você paga pode formar um valor dentro da apólice ao longo dos anos.
Esse valor em conta recebe um crédito de juros que acompanha, em parte, o desempenho de um índice de mercado, como o S&P 500. O seu dinheiro não é investido diretamente na bolsa. O índice serve apenas como referência para calcular o crédito.
Como funciona o crédito de juros
Duas regras são importantes:
- Piso (floor): em geral, se o índice cair, o crédito de juros daquele período não fica negativo. Ele costuma ser de 0%.
- Limite (cap): se o índice subir muito, o crédito tem um teto. Ou seja, você não recebe toda a alta do mercado.
Atenção: o piso vale para o crédito de juros, não para o valor total da apólice. A apólice tem custos, como o custo do seguro e taxas administrativas, que continuam sendo cobrados todo mês. Em anos de crédito baixo ou zero, o valor em conta pode diminuir. Os limites e as taxas podem mudar ao longo do tempo, conforme os termos da apólice.
Vantagens
- Proteção para a família: o benefício por morte é pago diretamente aos beneficiários, geralmente sem imposto de renda federal para eles e sem passar pelo Probate.
- Crescimento com imposto adiado: o valor em conta geralmente cresce sem imposto enquanto estiver dentro da apólice.
- Acesso ao valor em vida: em geral, é possível acessar parte do valor em conta por meio de saques ou empréstimos da apólice, conforme as regras do contrato.
- Benefícios em vida: algumas apólices permitem antecipar parte do benefício em caso de doença grave, crônica ou terminal.
Cuidados importantes
- É um compromisso de longo prazo. O IUL costuma fazer sentido para quem consegue manter os pagamentos por muitos anos. Cancelar cedo pode gerar taxas de resgate e perdas.
- Tem custos. Parte do que você paga vai para o custo do seguro e para taxas.
- Projeções não são garantias. As ilustrações mostram cenários hipotéticos. Os resultados reais podem ser diferentes.
- Empréstimos têm regras. Empréstimos da apólice têm juros e reduzem o benefício por morte. Se a apólice for cancelada ou perder a validade com um empréstimo em aberto, pode haver imposto.
- Não é um investimento. É um seguro de vida. Para questões de investimento e impostos, converse também com profissionais dessas áreas.
Para quem o IUL pode fazer sentido?
- Famílias que querem uma proteção permanente para quem depende delas.
- Autônomos e donos de negócio que não têm 401(k) de empresa e querem uma proteção que também possa formar valor ao longo do tempo.
- Pessoas que já têm uma reserva de emergência e conseguem manter um pagamento mensal por muitos anos.
Para quem precisa de proteção com o menor custo possível por um período definido, um seguro temporário (Term) pode fazer mais sentido. Cada caso é diferente.
O próximo passo
Entender se um IUL faz sentido para você depende da sua idade, saúde, renda, objetivos e de quanto você consegue pagar por mês. Na análise gratuita, eu explico as opções, mostro os custos e o que é garantido e o que não é.
Clique aqui para agendar sua análise gratuita de 20 minutos.
Prefere conversar pelo WhatsApp? Me chame aqui.
Este conteúdo é educativo e não substitui uma análise individual. O IUL é um seguro de vida, não um investimento. Os valores de ilustrações são hipotéticos e não garantidos. Limites, taxas e condições variam conforme a seguradora e a apólice. Questões tributárias devem ser verificadas com um profissional de impostos.
Atualizado em: outubro de 2026